

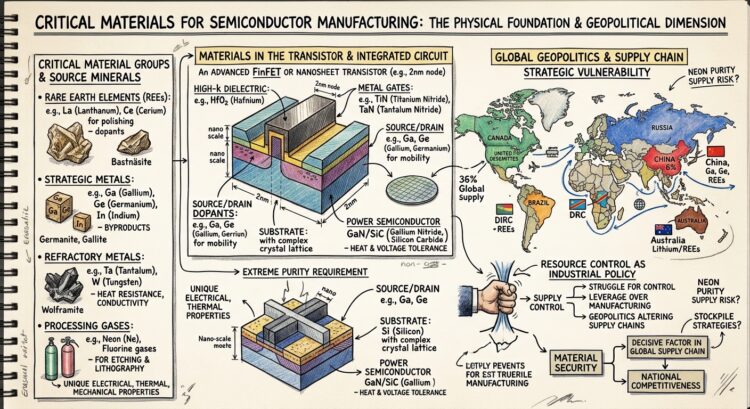
תעשיית השבבים היא אחת התעשיות התלויות ביותר בחומרים קריטיים – מינרלים, מתכות, גזים ואלמנטים נדירים המהווים את הבסיס הפיזיקלי לייצור טרנזיסטורים, מעגלים משולבים ורכיבי תקשורת מתקדמים. ככל שהשבבים הופכים קטנים, מהירים ויעילים יותר, כך עולה חשיבותם של חומרים ייחודיים בעלי תכונות חשמליות, תרמיות ומכניות יוצאות דופן. במקביל, הגיאופוליטיקה משנה את כללי המשחק: מדינות משתמשות בחומרי גלם ככלי מדיניות תעשייתית, ומאבקי שליטה על משאבים הופכים לגורם מכריע בשרשרת האספקה הגלובלית.
תעשיית השבבים נשענת על עשרות חומרים קריטיים, שכל אחד מהם ממלא תפקיד ייחודי בתהליכי הייצור. בין החומרים המרכזיים ניתן למצוא:
סיליקון – אבן היסוד של תעשיית השבבים
סיליקון הוא החומר המרכזי לייצור וייפרים, ומהווה את הבסיס לכמעט כל מעגל משולב מודרני. טוהר החומר, יכולת הגידול הגבישי והשליטה בדופינג הופכים אותו לבלתי ניתן להחלפה.
גליום וגרמניום – ליישומי RF, פוטוניקה ואופטואלקטרוניקה
גליום וגרמניום חיוניים לשבבים מהירים במיוחד, לתקשורת אופטית ולרכיבי לייזר. גליום משמש בייצור GaN ו‑GaAs—חומרים קריטיים למערכות 5G, מכ"ם, ולוגיקה עתירת ביצועים. גרמניום משולב בארכיטקטורות מתקדמות לשיפור ניידות האלקטרונים. שני החומרים נמצאים תחת שליטה כמעט מוחלטת של סין, שהטילה מגבלות יצוא ב‑2023–2026.
טונגסטן – מתכת אסטרטגית לייצור טרנזיסטורים ומערכות ליתוגרפיה
טונגסטן הוא חומר בלתי ניתן להחלפה בתהליכי CVD, ברכיבי ליתוגרפיה ובחלקים מדויקים של מכונות ייצור שבבים. סין שולטת בכ‑80% מההפקה והזיקוק העולמי, ומאז 2025 הידקה מגבלות יצוא, מה שגרם לחברות בארה״ב ויפן לחפש מקורות חלופיים.
קובלט – חיוני לאריזות מתקדמות ולשכבות מוליכות
קובלט משמש בתהליכי אלקטרופלטינג ובאריזות מתקדמות (advanced packaging). מגבלות יצוא של הרפובליקה הדמוקרטית של קונגו—היצרנית המרכזית—גרמו למחסור עולמי שהשפיע על זמינות חומרים לתעשיית השבבים.
גזים אצילים – הליום, ניאון, קריפטון, קסנון
גזים אלו חיוניים לליתוגרפיה, לייזרים, ניקוי וחריטה. הליום נמצא במשבר אספקה חריף ב‑2026 בעקבות שיבושים באספקה מקטאר ופירוק הרזרבה האסטרטגית בארה״ב.
יסודות נדירים (REEs) – מגנטים, לייזרים ומערכות רובוטיות
ניאודימיום, דיספרוזיום, סמאריום ואחרים משמשים במנועי סטפר, במערכות לייזר בליתוגרפיה ובזרועות רובוטיות להעברת וייפרים. סין שולטת כמעט לחלוטין בזיקוק ובפרוססינג של REEs.
ריכוזיות גיאוגרפית: נקודת התורפה הגדולה של התעשייה
אחד הממצאים הבולטים בדוחות הבילנאומים האחרונים הוא רמת הריכוזיות החריגה של הפקת וזיקוק החומרים הקריטיים:
- סין שולטת ב‑98% מהגליום המזוקק בעולם וב‑68% מהגרמניום.
- סין שולטת בכ‑80% מהטונגסטן העולמי.
- רוב ה‑ REEs עוברים זיקוק בסין גם אם נכרו במדינות מערביות.
- הליום הפך למשאב במשבר עולמי ב‑2026.
המשמעות היא שכל זעזוע גיאופוליטי, מגבלות יצוא, סנקציות, או משברים אזוריים, עלול לשתק חלקים נרחבים מתעשיית השבבים.
AI ומרכזי נתונים: מנועי ביקוש חדשים לחומרים קריטיים
הביקוש לשבבים אינו מגיע עוד רק מסמארטפונים, מחשבים ורכיבים. תשתיות AI ומרכזי נתונים ענקיים דורשים כמויות עצומות של שבבים מתקדמים, מה שמעלה את הביקוש לחומרים קריטיים:
- שבבי AI מתקדמים דורשים גליום, גרמניום, טונגסטן וקובלט ברמות טוהר גבוהות במיוחד.
- מערכות קירור למרכזי נתונים מגבירות את הביקוש לניאון, הליום וקריפטון.
- המעבר לשבבים אנרגטיים יותר (GaN, SiC) מגדיל את השימוש בגליום ואינדיום.
המשמעות היא שהביקוש לחומרים קריטיים צפוי לגדול בקצב מהיר יותר מהביקוש לשבבים עצמם.
השלכות גיאופוליטיות: החומרים הופכים לכלי מדיניות
המאבק על שליטה בחומרים קריטיים הפך לכלי אסטרטגי:
- סין מטילה מגבלות יצוא על גליום, גרמניום, גרפיט וטונגסטן.
- יפן בונה בתי זיקוק חדשים ל‑ REEs כדי להפחית תלות בסין.
- ארה״ב מקדמת חקיקה לעידוד ייצור מגנטים ופתרונות אספקה מקומיים.
המאבק הזה משנה את מפת הייצור העולמית: מדינות מבינות שחומרי גלם אינם עוד "קומודיטי" אלא נכס אסטרטגי.
אסטרטגיות להתמודדות: גיוון, זיקוק מקומי ומיחזור
כדי להתמודד עם הסיכונים, תעשיית השבבים נוקטת במספר צעדים:
- גיוון מקורות כרייה
חברות מחפשות ספקים באוסטרליה, קנדה, דרום אמריקה ואפריקה כדי להפחית תלות בסין.
- הקמת יכולות זיקוק מקומיות
המערב משקיע בהקמת בתי זיקוק ל‑REEs, גליום וגרמניום—תהליך שצפוי להימשך 5–10 שנים.
- מיחזור חומרים קריטיים
מיחזור וייפרים, מגנטים ופסולת אלקטרונית הופך לכלי מרכזי להקטנת התלות בייבוא.
- השקעה במחקר חומרים חדשים
חומרים חלופיים לטונגסטן, גליום ו‑REEs נמצאים במחקר, אך רובם רחוקים מיישום תעשייתי.
החומרים הקריטיים כבסיס לעתיד הדיגיטלי
לסיכום ניתן לומר כי תעשיית השבבים נמצאת בנקודת מפנה: מצד אחד, ביקוש חסר תקדים לשבבים מתקדמים; מצד שני, תלות עמוקה בחומרים נדירים ומרוכזים גיאוגרפית. החומרים הקריטיים הפכו לא רק למנוע טכנולוגי אלא גם לנכס אסטרטגי בעל משמעות גיאופוליטית וכלכלית.
היכולת של מדינות וחברות לשלוט, לגוון ולייצב את אספקת החומרים הקריטיים תקבע את קצב החדשנות, את יציבות השווקים ואת היכולת לעמוד בביקוש הגובר של עידן הבינה המלאכותית.