

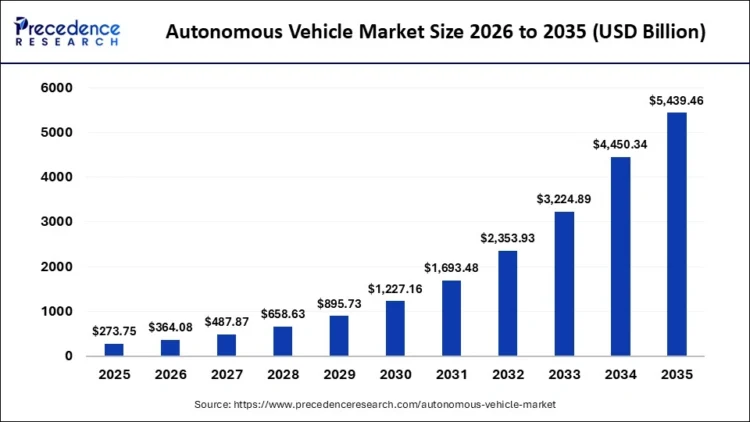
שוק ה System-on-Chip (SoC) עבור נהיגה אוטונומית (AD) ומערכות סיוע מתקדמות לנהג (ADAS) הגיע לנקודת מפנה אסטרטגית. בעוד שיצרניות הרכב (OEMs) עוברות שינוי מקיף מארכיטקטורת ECU מבוזרת לבקרים מרכזיים (Domain & Zone Controllers) שבבי ה SoC לנהיגה אוטונומית ביססו את מעמדם כמגזר בעל שולי הרווח הגבוהים והחשיבות האסטרטגית המרבית בתעשיית הניידות העולמית.
על פי נתוני חברת McKinsey & Company , שוק המוליכים-למחצה לרכב צפוי להגיע להיקף של 110–120 מיליארד דולר עד שנת 2030. רכיבי הסיליקון ל ADAS- ולנהיגה אוטונומית מהווים את תת-המגזר בעל קצב הצמיחה המהיר ביותר, עם שיעור צמיחה שנתי מורכב (CAGR) העולה על 15%. במקביל, תחזית של חברת Gartner מצביעה על כך שעד שנת 2027 למעלה מ-50% מכלי הרכב החדשים בעולם יבוססו על ארכיטקטורת מחשוב מרכזית ,(Domain-Centralized) לעומת פחות מ-12% בשנת 2023.
- מנועי הצמיחה והמגמות הארכיטקטוניות
בעבר הכיל רכב ממוצע בין 80 ל-150 יחידות בקרה אלקטרוניות (ECUs) נפרדות, שכל אחת מהן הריצה מיקרו-בקר ייעודי למשימה בודדת. המעבר המהיר לרכבים המוגדרי-תוכנה (Software-Defined Vehicles – SDVs) חייב שינוי תפיסתי לכיוון ארכיטקטורות מחשוב אזוריות ומרכזיות.
יצרניות הרכב דורשות כיום שבבי SoC מאוחדים המסוגלים להריץ בו-זמנית עומסי עבודה ברמות קריטיות שונות (Mixed-Criticality Workloads) על גבי סיליקון יחיד:
- בטיחות קריטית: תפקודים דינמיים של הנהיגה הכפופים לתקני הבטיחות המחמירים ביותר (ISO 26262 ASIL-D).
- חוויית משתמש ו AI: מערכות בידור-מידע (Infotainment) מעבדי שפה טבעית ומודלי AI הכפופים לדרישות רכות יותר .(ASIL-B)
ההטמעה המהירה של מודלי ראייה ממוחשבת מקצה-לקצה (Vision Transformers / ViT) ומודלי עולם גנרטיביים (Generative World Models) עבור מערכות ניווט עירוני אוטונומי (Navigate on Autopilot – NOA) שינתה לחלוטין את מדדי הרכש של יצרניות הרכב: המעבר הוא ממדד FLOPS גולמי למיקוד ב TOPS per Watt וברוחב פס זיכרון רציף (Sustained Memory Bandwidth).
ניתוח שוק של VicResearch מעריך כי רכבים פרטיים ברמת אוטונומיה L2+ דורשים ביצועי AI אפקטיביים בטווח של 100 עד TOPS 500 , בעוד שפלטפורמות "רובוטקסי" ברמה L4 דורשות מעל TOPS 2,000 לעיבוד בזמן אמת של היתוך נתונים (Sensor Fusion) ממצלמות מרובות, רדארים ו-LiDAR. מעקב שוק של WinqlResearch מצביע על כך ששיעור החדירה של בקרים מרכזיים בסין הגיע ל-38% בקרב רכבי אנרגיה חדשה (NEV) בקטגוריית הפרימיום נקודת ייחוס עולמית בקצב אימוץ הסיליקון המתקדם.
- מפת המתחרים והשחקנים המרכזיים
להלן רשימת המתחרים והשחקנים המרכזיים בתחום:
NVIDIA: הסטנדרט למחשוב רכב עתיר-ביצועים
NVIDIA ממשיכה לשלוט בתחום המחשוב לרכב המוגדר-תוכנה (software-defined) ועתיר-הביצועים. שבב ה- DRIVE Orin הקיים שלה (המספק TOPS 254 לשבב) הפך לארכיטקטורת ברירת המחדל עבור פלטפורמות רכב חשמלי (EV) מקטגוריית הפרימיום ברחבי העולם. בהתבסס על Orin, DRIVE Thor של NVIDIA משלבת את ארכיטקטורת ה-GPU שלה ברמת Blackwell כדי לספק עד TOPS 2,000 על גבי SoC יחיד. היכולת של Thor לחלק תחומי מחשוב מאפשרת ליצרני ציוד מקורי (OEM) לבצע גרפיקה של תא הטייס, ניטור נהגים ונהיגה אוטונומית ברמה 4 בו זמנית, ובכך לאחד את עלויות חומרת ה BOM -באופן משמעותי.
- Qualcomm: הרחבת תא הטייס לכונן
Qualcomm מינפה את מעמדה הדומיננטי בתאי הטייס הדיגיטליים לרכב כדי לכבוש נתח שוק של ADAS באמצעות פלטפורמות Snapdragon Ride ו Snapdragon Ride Flex- שלה. על ידי הצעת SoCs בעלי שבב יחיד המסוגלים לטפל הן ברינדור תא הטייס הדיגיטלי והן באוטומציה של נהיגה ברמה 2 + Qualcomm מספקת יחסי עלות-ביצועים גבוהים.
התנגדויות מצביעות על כך שאסטרטגיית האינטגרציה האגרסיבית של קוואלקום, המציעה שילוב חוצה תחומים, ממצבת אותה כמתמודדת מובילה לתפיסת נתח שוק נפחי ברכבי נוסעים בשוק המוני, ברמות הכניסה והבינוניות.
- מובילאיי: יעילות ותפיסה משולבת
מובילאיי (בבעלות חברת אינטל) נותרה מובילה עולמית בתחום ה ADAS- במיוחד ברמות 1 עד 2+. דגמי הדגל שלה, EyeQ5 ומשפחת EyeQ6 האחרונה EyeQ6 Lite) ו(EyeQ6 High- נותנים עדיפות ליעילות צריכת חשמל קיצונית וייצור רזה. בניגוד לספקי סיליקון טהור, מובילאיי מספקת ערימה משולבת – המשלבת את תכנון ה ASIC -הקנייני שלה עם אלגוריתמי תפיסה מוכנים מראש ודגמי RSS (בטיחות רגישה לאחריות). ה EyeQ6 High- מציע אלטרנטיבה בעלת צריכת חשמל נמוכה ותפוקה גבוהה עבור יצרני ציוד מקורי (OEM) המחפשים יכולות מוכנות מראש ברמה 2+ ללא מעטפות תרמיות של W+200 .
- טסלה: אינטגרציה אנכית ו-ASIC בהתאמה אישית
טסלה מייצגת את הקצה הקיצוני של תכנון סיליקון פנימי. שבבי הFSD- (נהיגה עצמית מלאה) של טסלה (חומרה 3 וחומרה 4) עוצבו אך ורק כדי להאיץ את רשתות הנוירונים הקנייניות של טסלה המיועדות לראייה בלבד. על ידי הסרת בלוקי חומרה מדור קודם שאינם מיותרים עבור הארכיטקטורה הממוקדת במצלמה שלה, טסלה משיגה מטמון SRAM מותאם אישית ותפוקת כפל מטריצות המותאמים במיוחד לרשתות התפוסה מקצה לקצה שלה.
- Huawei ו HiSilicon: עוגן המערכת האקולוגית הסינית
Huawei הפועלת באמצעות יחידת העסקים לרכב (Smart Vehicle Solution BU) וזרוע תכנון השבבים ,HiSilicon פיתחה את פלטפורמת MDC (מרכז נתונים נייד) המופעלת על ידי מעבדי Ascend AI שלה MDC 810. של Huawei המציע מעל TOPS 400 מפעיל נתח משמעותי של כלי רכב חשמליים מקומיים (סיניים פרימיום (כולל המותגים AITO, Stelato וLuxeed- .למרות אילוצי שרשרת האספקה הבינלאומיים, האינטגרציה המלאה של Huawei – מסיליקון ועד יחידות לידאר ותוכנות נהיגה אוטונומיות – מעניקה לה טביעת רגל עמידה ביותר בשוק הרכבים החשמליים הגדול בעולם.
- :Horizon Robotics מובילת שוק המוני בסין
Horizon Robotics התפתחה כמתכננת שבבים מובילה במזרח אסיה. סדרות השבבים Journey 2, 3 ו-5 של החברה זכו לאימוץ נרחב בקרב יצרניות רכב סיניות (OEMs) כגון BYD, Geely ו .Chery- על פי,WinqlResearch חברת Horizon Robotics השיגה נתח שוק של למעלה מ-30% במגזר המחשוב לרמות אוטונומיה 2 ו-2+ (Level 2/2+) בשוק הסיני המקומי. סדרת הדגל שלה, Journey 6, מגיעה לביצועים של עד TOPS560 ותוכננה במיוחד כדי להתמודד עם מודלי תפיסה (perception models) מבוססיTransformer, תוך שמירה על עלות יחידה נמוכה.
- Black Sesame Technologies : המתחרה בתחומי ה-Chiplet והמערכות הרב-תחומיות (Cross-Domain)
חברת Black Sesame Technologies ביססה מעמד חזק באמצעות שבב ה Huashan A1000 בעל ביצועים של TOPS 58–116 המיועד לנהיגה ברמה 2+, וכן באמצעות משפחת השבבים החדשה יותר Wudang C1200 – אחת ממערכות ה SoC הרב-תחומיות הראשונות בתעשייה שתוכננו במיוחד לשילוב פונקציות של בקרת תא הנוסעים, שער תקשורת (gateway) ומערכות עזר לנהג (ADAS) על גבי שבב יחיד. החברה מתמקדת רבות באספקת יכולות ISP (עיבוד אותות תמונה) בעלות רוחב פס גבוה, המאפשרות עיבוד מקורי (natively) של עד 12 מקורות וידאו ממצלמות ברזולוציה גבוהה.
- נתח שוק וניתוח השוואתי כמותי
נתונים שנאספו ממקורות כגון McKinsey, Gartner, VicResearch ו WinqlResearch- מדגישים מדדים טכניים ומסחריים מרכזיים עבור הפלטפורמות המובילות:
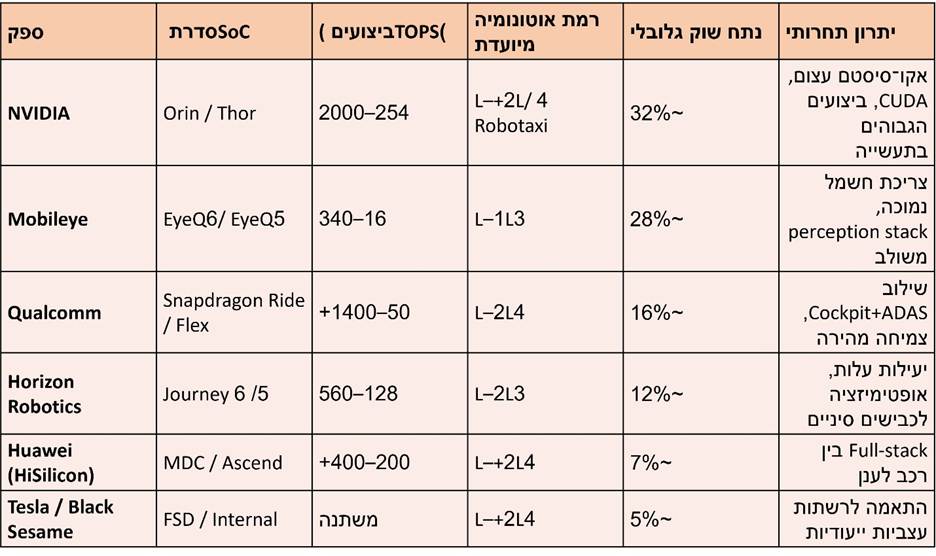
תובנות מרכזיות מהנתונים:
דומיננטיות מובילה: NVIDIA וMobileye שולטות יחד על 60% משוק ה-SoC הגלובלי, כאשר NVIDIA מובילה את קצה הביצועים והפרימיום ו Mobileye מובילה בנפחים רחבים של מערכות ADAS .
האצת תחרות בביצועים: טווח ה-TOPS מטפס עד למעל TOPS 2,000 בפלטפורמות הדגל כמו Thor של NVIDIA וFlex של Qualcomm דבר המעיד על המעבר המהיר למחשוב עתיר-ביצועים ברכבי העתיד.
שחקניות אזוריות חזקות: חברות כמו Horizon Robotics ו Huawei תופסות נתח משמעותי בשוק הסיני בזכות פתרונות בעלי יעילות עלות גבוהה ואקו-סיסטם מקומי מפותח.
אתגרים הנדסיים מרכזיים העומדים בפני שבבי SoC מהדור הבא: מחסום רוחב פס הזיכרון: עיבוד נתונים מ-10 עד 14 מצלמות ברזולוציה גבוהה (8MP) בקצב של 60 פריימים לשנייה (FPS) לצד מכ"ם הדמיה (4D imaging radar) ו LiDAR יוצר צווארי בקבוק בקליטת הנתונים. זיכרון LPDDR5 סטנדרטי מוחלף בהדרגה ב-LPDDR5X וב HBM (זיכרון בעל רוחב פס גבוה), מה שמעלה אתגרים בניהול תרמי בתנאי ההפעלה של הרכב (טווח טמפרטורות של 40- עד 125+ מעלות צלזיוס).
אילוצים תרמיים ואילוצי הספק: מערכות רכב המקוררות אוויר באופן פסיבי מוגבלות להספק של כ-30W עד 70W. השגת ביצועים של למעלה מ- TOPS 1,000 במסגרת מגבלות תרמיות אלו דורשת מעבר לטכנולוגיות ייצור מתקדמות (3nm/2nm) והסתמכות נרחבת על האצה באמצעות יחידות עיבוד עצבי (NPU) ייעודיות לתחום, במקום על ליבות מחשוב כלליות.
סטנדרטיזציה של: Chiplets (UCIe) כדי להימנע מתפוקות ייצור נמוכות (yields) האופייניות לשבבים מונוליטיים ענקיים, הספקים עוברים לתכנונים מבוססי-Chiplets (רכיבי שבב נפרדים המורכבים יחד). פרוטוקולי UCIe (Universal Chiplet Interconnect Express) המשולבים במפות דרכים של סיליקון לרכב כדי לאפשר צימוד מודולרי של מחשוב, זיכרון ושבבי קלט/פלט.
- תחזית אסטרטגית (2026–2030)
התחזית ל 4 שנים הבאות מצביעה על שלוש מגמות עיקריות:
- שליטה מוחלטת של בקרים אזוריים בשבב יחיד: עד שנת 2028 חברת McKinsey מעריכה כי למעלה מ-40% מכלי הרכב בסגמנט הביניים ישתמשו בSoC מרכזי יחיד לניהול המידע והבידור לצד ה- ADAS מה שיוביל לצמצום דרמטי בעלויות הייצור.
- פיצול גיאופוליטי של המערכות האקולוגיות: שוק הסיליקון לרכב מתפצל לשני קטבים נפרדים: השוק המערבי, הנשלט ע"י NVIDIA, Qualcomm ו Mobileye לעומת השוק המקומי בסין המובל ע"י Horizon Robotics, Huawei ו- Black Sesame .
- AI גנרטיבי בקצה (Edge Generative AI) : מעבדי הדור הבא יקצו שטח סיליקון ייעודי להרצת מודלי שפה גדולים (LLMs) רב-מודאליים ומודלי עולם מקומיים בזמן אמת. מעבר זה ישנה את תכנון התנהגות הרכב האוטונומי מתכנון מבוסס כללים היוריסטיים ליצירת ניבוי סצנות בזמן אמת על גבי הרכב עצמו.